

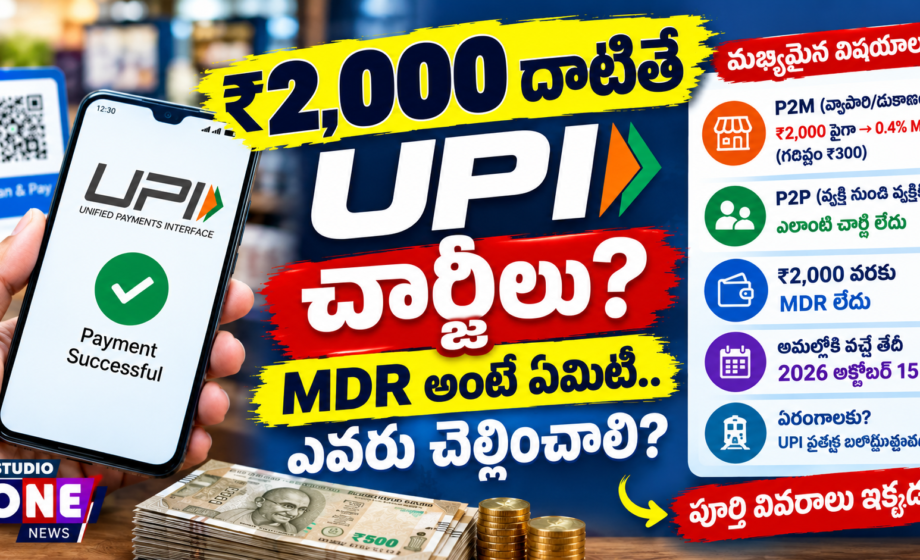
UPI Payments: ఫోన్లో UPI యాప్ ఓపెన్ చేసి QR కోడ్ స్కాన్ చేసి చెల్లించడం ఇప్పుడు రోజువారీ జీవితంలో భాగమైపోయింది. చిన్న టీ షాప్ నుంచి పెద్ద షాపింగ్ మాల్ వరకు UPI పేమెంట్స్ విస్తరించాయి. అయితే ₹2,000 కంటే ఎక్కువ మొత్తంలో చేసే కొన్ని UPI చెల్లింపుల విషయంలో కొత్త MDR నిబంధనలు తెరపైకి వచ్చాయి. దీంతో ఇకపై UPIకి చార్జీలు పడతాయా? అనే సందేహం చాలామందిలో మొదలైంది. అయితే ఇక్కడ ఒక ముఖ్యమైన విషయం ఉంది. MDR నేరుగా సాధారణ UPI వినియోగదారుడిపై విధించే చార్జీ కాదు. ఇది ప్రధానంగా వ్యాపారులు (Merchants) చెల్లించే Merchant Discount Rate. కొత్త విధానం 2026 అక్టోబర్ 15 నుంచి అమల్లోకి రానుంది.
MDR అంటే ఏమిటి?
MDR అంటే Merchant Discount Rate. ఒక కస్టమర్ డిజిటల్ పేమెంట్ ద్వారా వ్యాపారికి డబ్బు చెల్లించినప్పుడు, ఆ చెల్లింపును ప్రాసెస్ చేసే పేమెంట్ ఎకోసిస్టమ్కు వర్తించే రుసుమునే MDR అంటారు. ఇది UPI వినియోగదారుడి ఖాతా నుంచి అదనంగా డబ్బు కట్ చేయడం అనే అర్థం కాదు. కొత్త నిబంధనల ప్రకారం నిర్దిష్ట పరిమితి దాటిన Person-to-Merchant (P2M) లావాదేవీలపై MDR వర్తిస్తుంది.
₹2,000 కంటే ఎక్కువ UPI పేమెంట్ చేస్తే ఏం జరుగుతుంది?
2026 అక్టోబర్ 15 నుంచి ₹2,000 కంటే ఎక్కువ విలువైన అర్హత కలిగిన P2M UPI లావాదేవీలపై 0.4 శాతం MDR వర్తిస్తుంది. అంటే ఒక కస్టమర్ షాపులో ₹3,000 విలువైన వస్తువులు కొనుగోలు చేసి UPI ద్వారా చెల్లిస్తే, ఆ లావాదేవీపై MDR ₹12గా ఉంటుంది.
ఉదాహరణలు:
- ₹2,000 పేమెంట్ → MDR లేదు
- ₹3,000 పేమెంట్ → 0.4% = ₹12
- ₹50,000 పేమెంట్ → 0.4% = ₹200
- ₹75,000 లేదా అంతకంటే ఎక్కువ → గరిష్ఠ MDR ₹300
ఈ MDR ప్రధానంగా వ్యాపారిపై వర్తిస్తుంది.
మరి కస్టమర్ నుంచి డబ్బు కట్ చేస్తారా?
ప్రస్తుత అధికారిక వివరణ ప్రకారం సాధారణ UPI వినియోగదారుడిపై ట్రాన్సాక్షన్ చార్జీ విధించడం లేదు.
కేంద్ర ఆర్థిక మంత్రిత్వ శాఖ కూడా UPI వినియోగదారులు ఎలాంటి ట్రాన్సాక్షన్ చార్జీ చెల్లించాల్సిన అవసరం లేదని స్పష్టం చేసింది. P2P లావాదేవీలు కూడా ఉచితంగానే కొనసాగుతాయని తెలిపింది. అందువల్ల “₹2,000 దాటితే కస్టమర్కి UPI చార్జీ” అని చెప్పడం సరైన వివరణ కాదు.
వ్యక్తి నుంచి వ్యక్తికి పంపితే?
ఇక్కడ కూడా స్పష్టత అవసరం.
మీరు మీ స్నేహితుడికి, కుటుంబ సభ్యుడికి లేదా మరో వ్యక్తికి UPI ద్వారా డబ్బు పంపితే అది Person-to-Person (P2P) లావాదేవీ.
కొత్త MDR విధానం P2P లావాదేవీలకు వర్తించదు. అంటే:
₹5,000 అయినా.. ₹20,000 అయినా.. ₹50,000 అయినా..
ఒక వ్యక్తి మరో వ్యక్తికి చేసే సాధారణ UPI బదిలీపై ఈ MDR ఉండదు.
షాపులో QR కోడ్కు చెల్లిస్తే?
ఇది Person-to-Merchant (P2M) లావాదేవీగా పరిగణిస్తారు.
ఉదాహరణకు:
మీరు షాపులో ₹10,000 విలువైన వస్తువు కొనుగోలు చేసి, షాపు QR కోడ్ స్కాన్ చేసి UPI ద్వారా చెల్లిస్తే.. అర్హత కలిగిన లావాదేవీ అయితే MDR వర్తిస్తుంది.
అయితే ఆ MDR వ్యాపారి వైపు ఉండే ఛార్జీ. కస్టమర్ UPI యాప్లో ప్రత్యేకంగా MDR చెల్లించాల్సిన అవసరం ఉండదు.
₹2,000 వరకు పేమెంట్ల పరిస్థితి ఏమిటి?
₹2,000 వరకు ఉన్న UPI పేమెంట్లపై కొత్త MDR ఉండదు.
NPCI వివరాల ప్రకారం ₹2,000 వరకు ఉండే చిన్న మొత్తాల P2M లావాదేవీలు UPI లావాదేవీల్లో 95 శాతానికి పైగా ఉంటాయి. ఈ చిన్న మొత్తాలపై MDR విధించకుండా ఉంచడం ద్వారా రోజువారీ డిజిటల్ పేమెంట్స్కు ప్రభావం తగ్గించడమే లక్ష్యంగా పేర్కొంది.
అన్ని వ్యాపారాలకూ ఒకే MDRనా?
కాదు. సాధారణ అర్హత కలిగిన P2M లావాదేవీలకు 0.4 శాతం MDR విధానం ఉంటుంది. అయితే కొన్ని ప్రత్యేక రంగాలకు వేర్వేరు రేట్లు నిర్ణయించారు. రైల్వే, టెలికాం, ఇన్సూరెన్స్, ఇంధనం వంటి కొన్ని విభాగాలకు ₹2,000కు మించిన లావాదేవీలపై ఒక్కో లావాదేవీకి ₹5 ఫ్లాట్ MDR విధానం ఉంటుంది.
₹75,000 దాటితే ఎంత చార్జీ?
సాధారణ MDR 0.4 శాతంగా ఉన్నప్పటికీ, పెద్ద మొత్తాల లావాదేవీలపై గరిష్ఠ పరిమితి ఉంటుంది. ₹75,000 లేదా అంతకంటే ఎక్కువ లావాదేవీకి గరిష్ఠ MDR ₹300గా నిర్ణయించారు. ఉదాహరణకు ₹1 లక్ష పేమెంట్ చేసినా 0.4 శాతం ప్రకారం ₹400 MDR కాకుండా, వర్తించే గరిష్ఠ పరిమితి ప్రకారం ₹300 వరకు మాత్రమే ఉంటుంది.
UPI యాప్లు అదనపు ప్లాట్ఫామ్ ఫీజు తీసుకుంటాయా?
ఈ MDR మార్పు వల్ల UPI యాప్లు ప్రతి పేమెంట్పై ప్రత్యేకంగా ప్లాట్ఫామ్ ఫీజు వసూలు చేస్తాయని అర్థం కాదు. NPCI FAQ ప్రకారం UPI పేమెంట్లపై UPI యాప్ ప్రొవైడర్లు ప్లాట్ఫామ్ ఫీజు లేదా ఇతర ఛార్జీలు విధించరాదని పేర్కొంది.
ఈ MDR ఎందుకు తీసుకొస్తున్నారు?
UPI ద్వారా ప్రతి నెల బిలియన్ల సంఖ్యలో లావాదేవీలు జరుగుతున్నాయి. ఈ భారీ వ్యవస్థను నిర్వహించడానికి మౌలిక వసతులు, సైబర్ సెక్యూరిటీ, మోసాల నివారణ, సాంకేతిక అభివృద్ధి, కస్టమర్ సర్వీస్ వంటి అంశాల్లో నిరంతర పెట్టుబడులు అవసరమవుతున్నాయి. NPCI వివరణ ప్రకారం MDR ద్వారా వచ్చే ఆదాయం UPI ఎకోసిస్టమ్లోనే మౌలిక వసతుల బలోపేతం, సైబర్ సెక్యూరిటీ, ఆవిష్కరణలు, సేవల మెరుగుదలకు ఉపయోగపడే విధంగా రూపొందించారు.
ఎప్పటి నుంచి అమల్లోకి వస్తుంది?
కొత్త MDR విధానం 2026 అక్టోబర్ 15 నుంచి అమల్లోకి వస్తుంది. అందువల్ల సెప్టెంబర్ 2026లోనే ₹2,000 దాటిన ప్రతి UPI పేమెంట్కు కొత్త MDR కట్ అవుతుందని భావించాల్సిన అవసరం లేదు.
సామాన్యులకు అసలు విషయం ఏమిటి?
కొత్త నిబంధనలను సింపుల్గా ఇలా అర్థం చేసుకోవచ్చు:
₹2,000 వరకు UPI P2M పేమెంట్లు → MDR లేదు
₹2,000కు మించిన అర్హత కలిగిన P2M పేమెంట్లు → 0.4% MDR
₹75,000 పైగా → గరిష్ఠంగా ₹300 MDR
P2P UPI బదిలీలు → చార్జీ లేదు
సాధారణ UPI వినియోగదారుడిపై నేరుగా MDR → లేదు
అంటే “₹2,000 దాటితే UPI వాడే ప్రతి వ్యక్తి నుంచి చార్జీ వసూలు చేస్తారు” అనేది సరైన సమాచారం కాదు. అసలు మార్పు ప్రధానంగా వ్యాపారులు స్వీకరించే అధిక విలువైన UPI చెల్లింపులకు సంబంధించినది.
UPI చార్జీలపై గందరగోళం ఎందుకు?
ఇప్పటి వరకు UPI ఉచిత డిజిటల్ పేమెంట్ విధానంగా ప్రజల్లో బలమైన స్థానం సంపాదించింది. అందుకే “₹2,000 దాటితే చార్జీ” అనే వార్త బయటకు రావడంతో వినియోగదారుల్లో ఆందోళన ఏర్పడింది. కానీ MDR అనేది వినియోగదారుడి UPI ట్రాన్సాక్షన్ ఫీజు కాదు. ఇది ప్రధానంగా వ్యాపారి వైపు వర్తించే పేమెంట్ ప్రాసెసింగ్ ఛార్జీ. కేంద్ర ప్రభుత్వం కూడా సాధారణ పౌరుల UPI పేమెంట్లపై చార్జీలు ఉండవని స్పష్టం చేసింది.
చివరగా..
UPIపై కొత్త MDR విధానం వల్ల డిజిటల్ పేమెంట్స్ వ్యవస్థలో కీలక మార్పు చోటుచేసుకోబోతోంది. అయితే దీని ప్రభావాన్ని అర్థం చేసుకోవాలంటే P2P, P2M, MDR మధ్య తేడాను తెలుసుకోవడం చాలా ముఖ్యం. కస్టమర్ నుంచి కస్టమర్కు జరిగే UPI బదిలీలు ఉచితంగానే కొనసాగుతాయి. ₹2,000 వరకు ఉన్న చిన్న మొత్తాల P2M పేమెంట్లకూ కొత్త MDR ఉండదు. ₹2,000 దాటిన అర్హత కలిగిన వ్యాపార చెల్లింపులపైనే కొత్త MDR విధానం వర్తిస్తుంది.
2 comments